Sport ist mehr als Bewegung – er verbindet Menschen, schafft Perspektiven und kann Hoffnung geben.

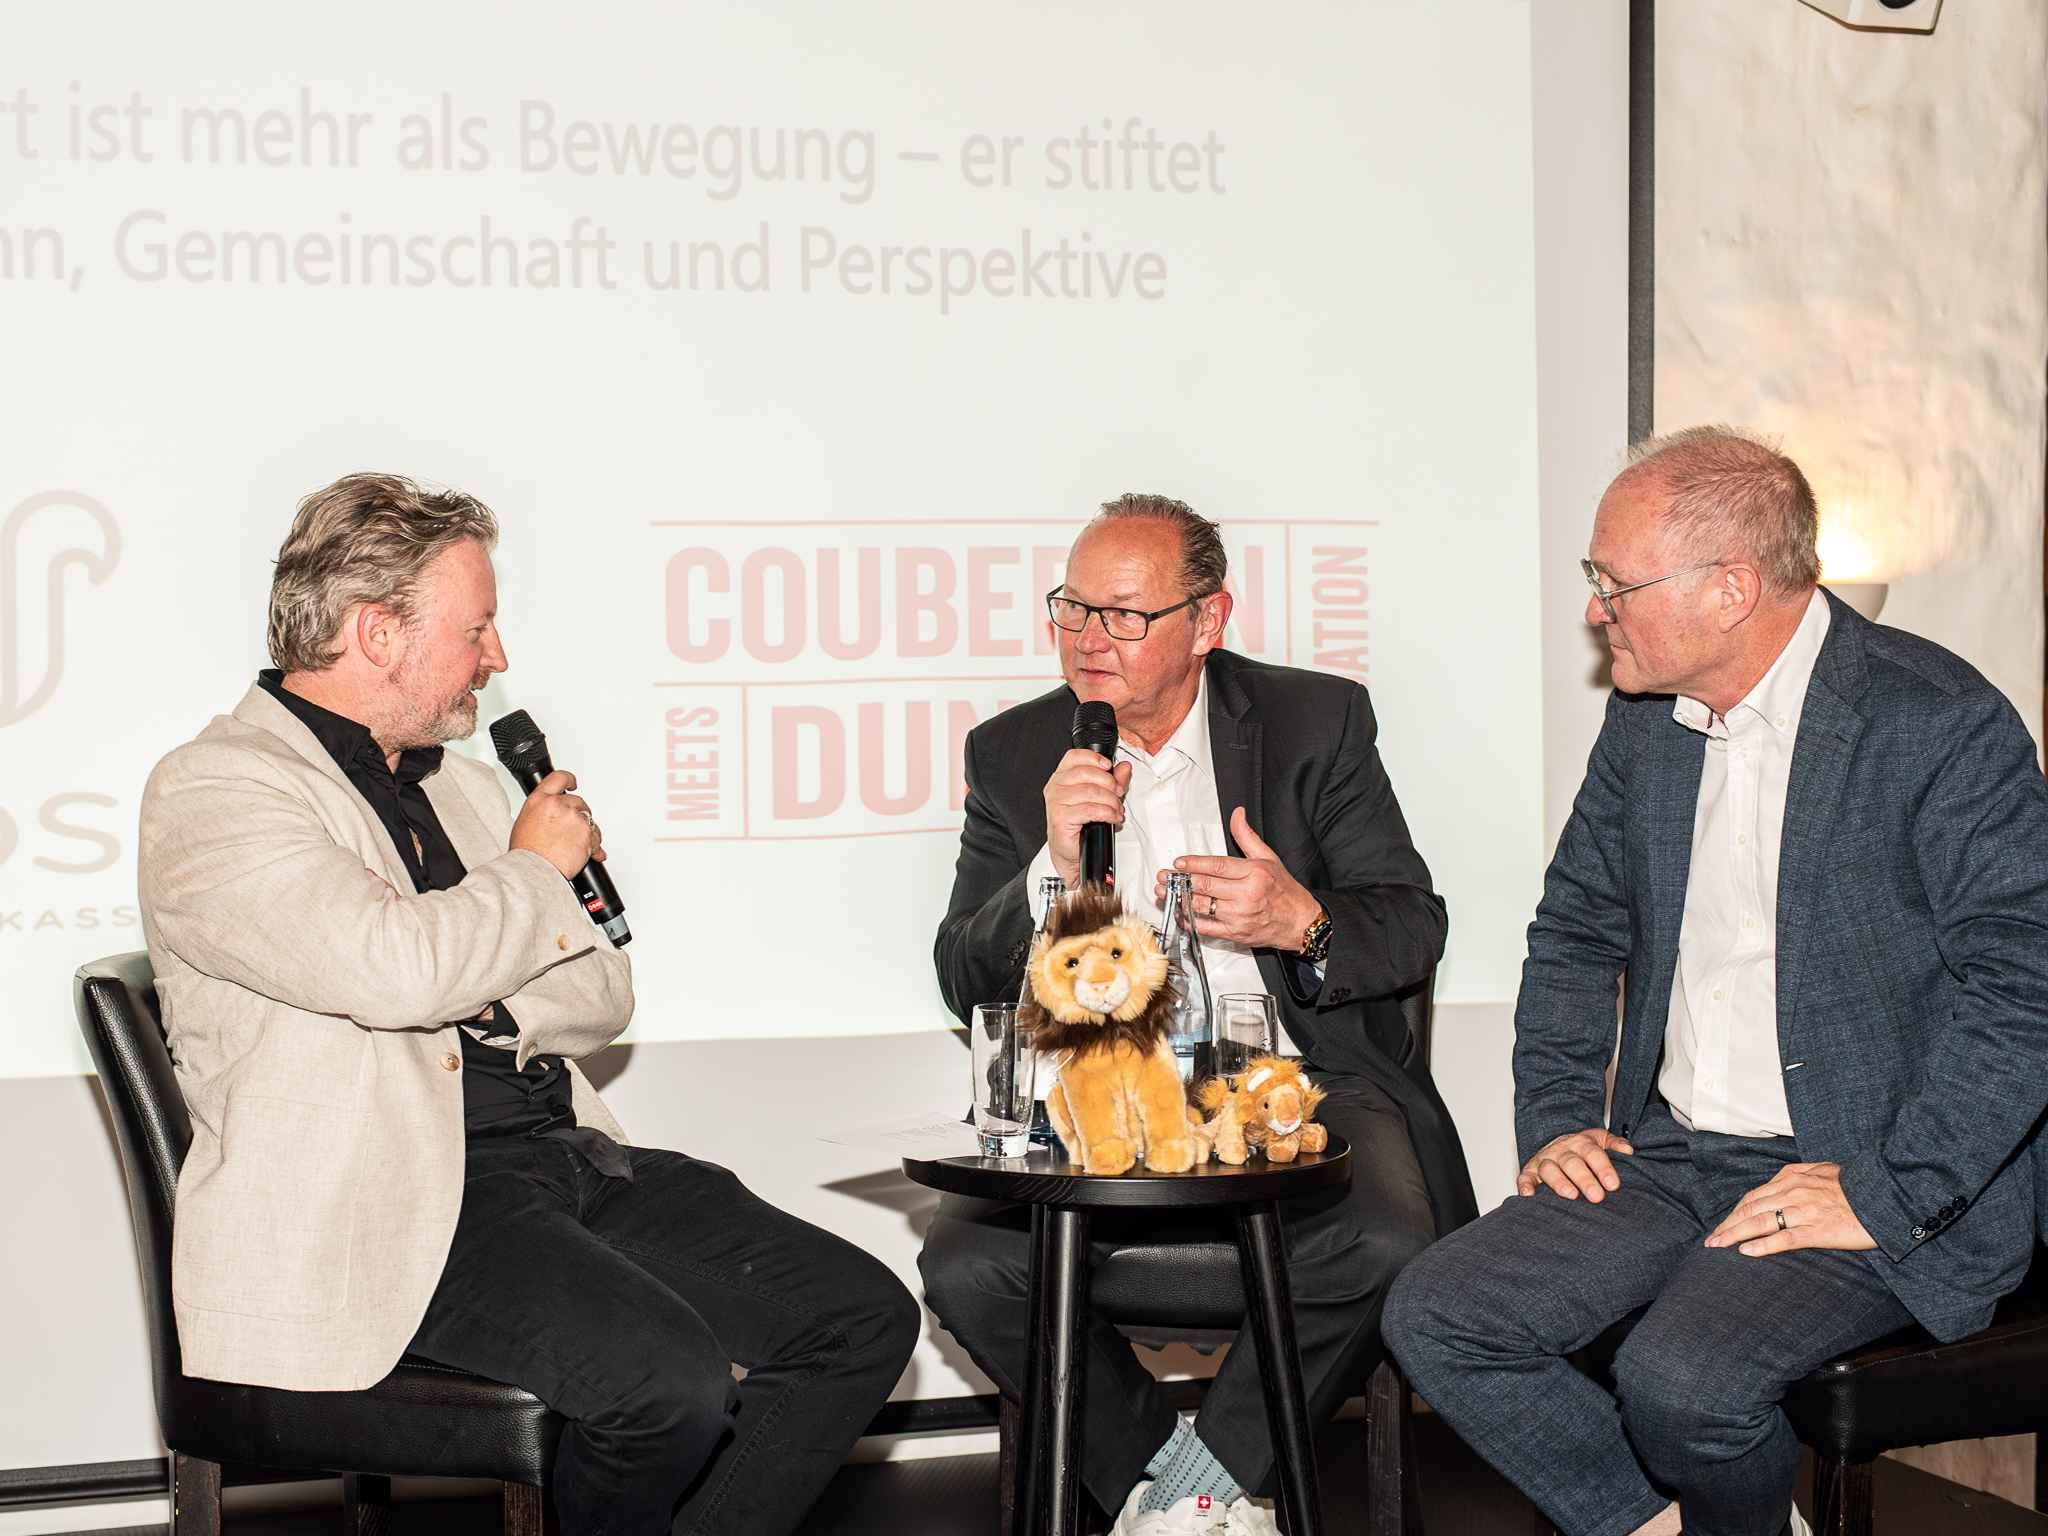
Beim gestrigen Leuen Gebrüll, mit eingeladen von der Alvoso Pensionskasse und durchgeführt im Landgasthof Leuen, sprachen Jürg Stahl und Reto Ammann, moderiert von Marc Jäggi, über die Arbeit der Stiftung Coubertin meets Dunant sowie die Verbindung von Sport, Bildung und gesellschaftlicher Verantwortung.

Die Idee zur Stiftung entstand 2016 während der Olympischen Spiele in Rio de Janeiro (Brasilien), nachdem Reto Ammann die Athletinnen und Athleten des Olympischen Flüchtlingsteams einlaufen sah. Was zunächst nur langsam Fahrt aufnahm, erhielt mit dem Ausbruch des Ukraine-Kriegs eine ganz neue Dynamik: Innert kürzester Zeit organisierte die Stiftung gemeinsam mit Partnern konkrete Hilfe für ukrainische Flüchtlinge.

Besonders spannend waren auch die Einblicke in die Förderung junger Talente. Dabei wurde deutlich, dass Sport nicht nur Erfolge und Medaillen bedeutet, sondern auch wichtige Werte wie Zusammenhalt, Orientierung und persönliche Entwicklung vermittelt – gerade dann, wenn der Weg nicht bis an die Spitze führt.

Wir danken Jürg Stahl und Reto Ammann herzlich für die inspirierenden Einblicke und den spannenden Austausch mit den Gästen im gut besetzten Landgasthof Leuen.

Fotos von: Remo Dettling


Leuengebrüll

Charity Event mit Stiftung Nachwuchsförderung Sport

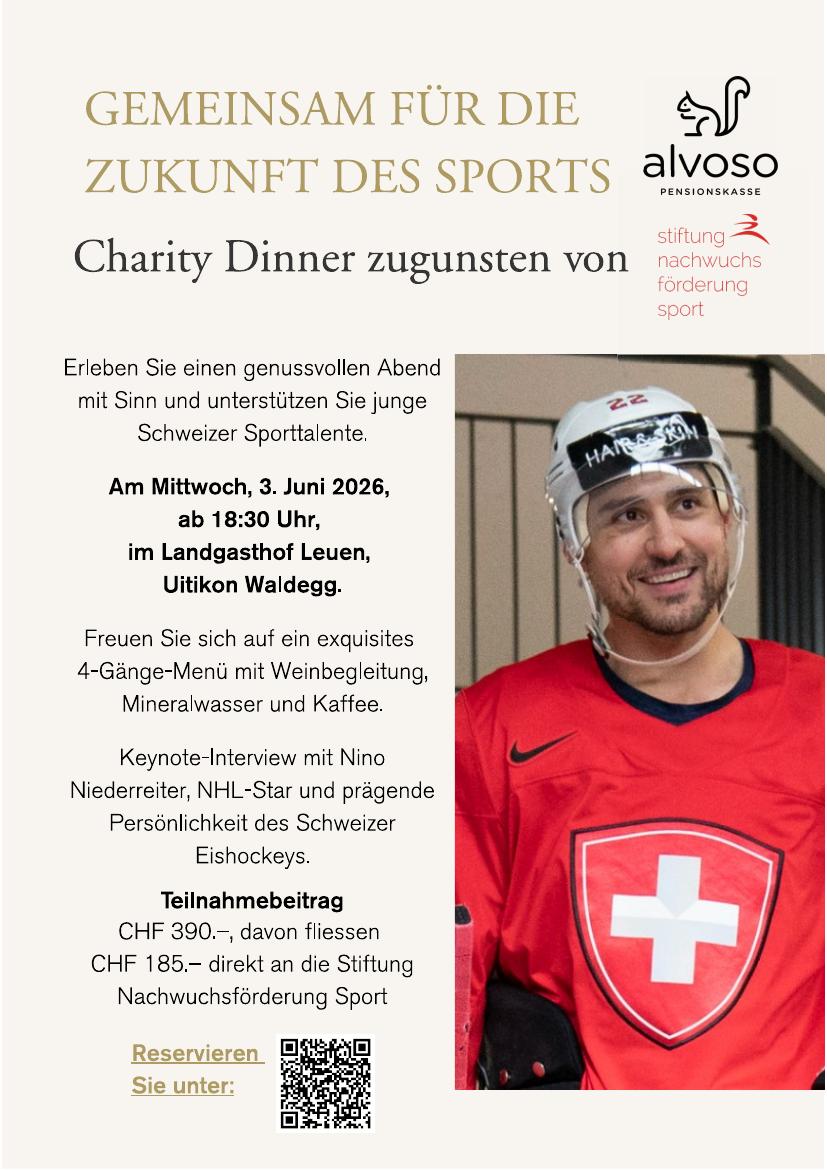
Olympische Spiele im Februar, Heim-WM im Mai, und am 3. Juni 2026 zu Gast im Landgasthof Leuen: Eishockey-Profi Nino Niederreiter ist Teil eines besonderen Benefiz-Abends zugunsten der Nachwuchsförderung im Sport. Der Anlass wird von der Alvoso Pensionskasse gemeinsam mit der Stiftung Nachwuchsförderung Sport organisiert und findet im stilvollen Ambiente des Landgasthof Leuen in Uitikon Waldegg statt. Als einer der konstantesten Schweizer NHL-Spieler gibt Nino Niederreiter persönliche Einblicke in seine Karriere im internationalen Spitzensport. Er spricht über grosse Erfolge und schwierige Momente, über Teamgeist, Verantwortung und individuelle Stärken. Und darüber, was es heisst, das Schweizer Eishockey jahrelang auf höchstem Niveau zu prägen.

Freuen Sie sich auf einen inspirierenden Talk, ein exquisites 4-Gänge-Menü mit Weinbegleitung und anregende Gespräche mit Persönlichkeiten aus Sport, Wirtschaft und unserer Stiftung. Ein Abend, der bewegt, und gleichzeitig junge Sporttalente unterstützt.

Sichern Sie sich jetzt Ihren Platz: https://www.leuen.ch/produkt/3-juni-2026-charity-dinner-mit-nino-niederreiter/

Mythos: Ein Jobwechsel schadet meiner Altersvorsorge

Ein Jobwechsel wirft oft Fragen zur eigenen Altersvorsorge auf. Häufig wird angenommen, dass sich ein Stellenwechsel negativ auf das angesparte Vorsorgeguthaben auswirkt. Tatsächlich bleibt dieses jedoch vollständig erhalten. Beim Austritt aus einer Pensionskasse wird das Altersguthaben als sogenannte Freizügigkeitsleistung an die Pensionskasse des neuen Arbeitgebers übertragen. Das bereits angesparte Vorsorgekapital geht somit nicht verloren. Was jedoch häufig unterschätzt wird: Je nach Vorsorgelösung können sich Leistungen, Sparbeiträge oder versicherte Löhne unterscheiden. Ein Stellenwechsel bietet daher eine gute Gelegenheit, die eigene Vorsorgesituation zu überprüfen und allfällige Vorsorgelücken frühzeitig zu erkennen.

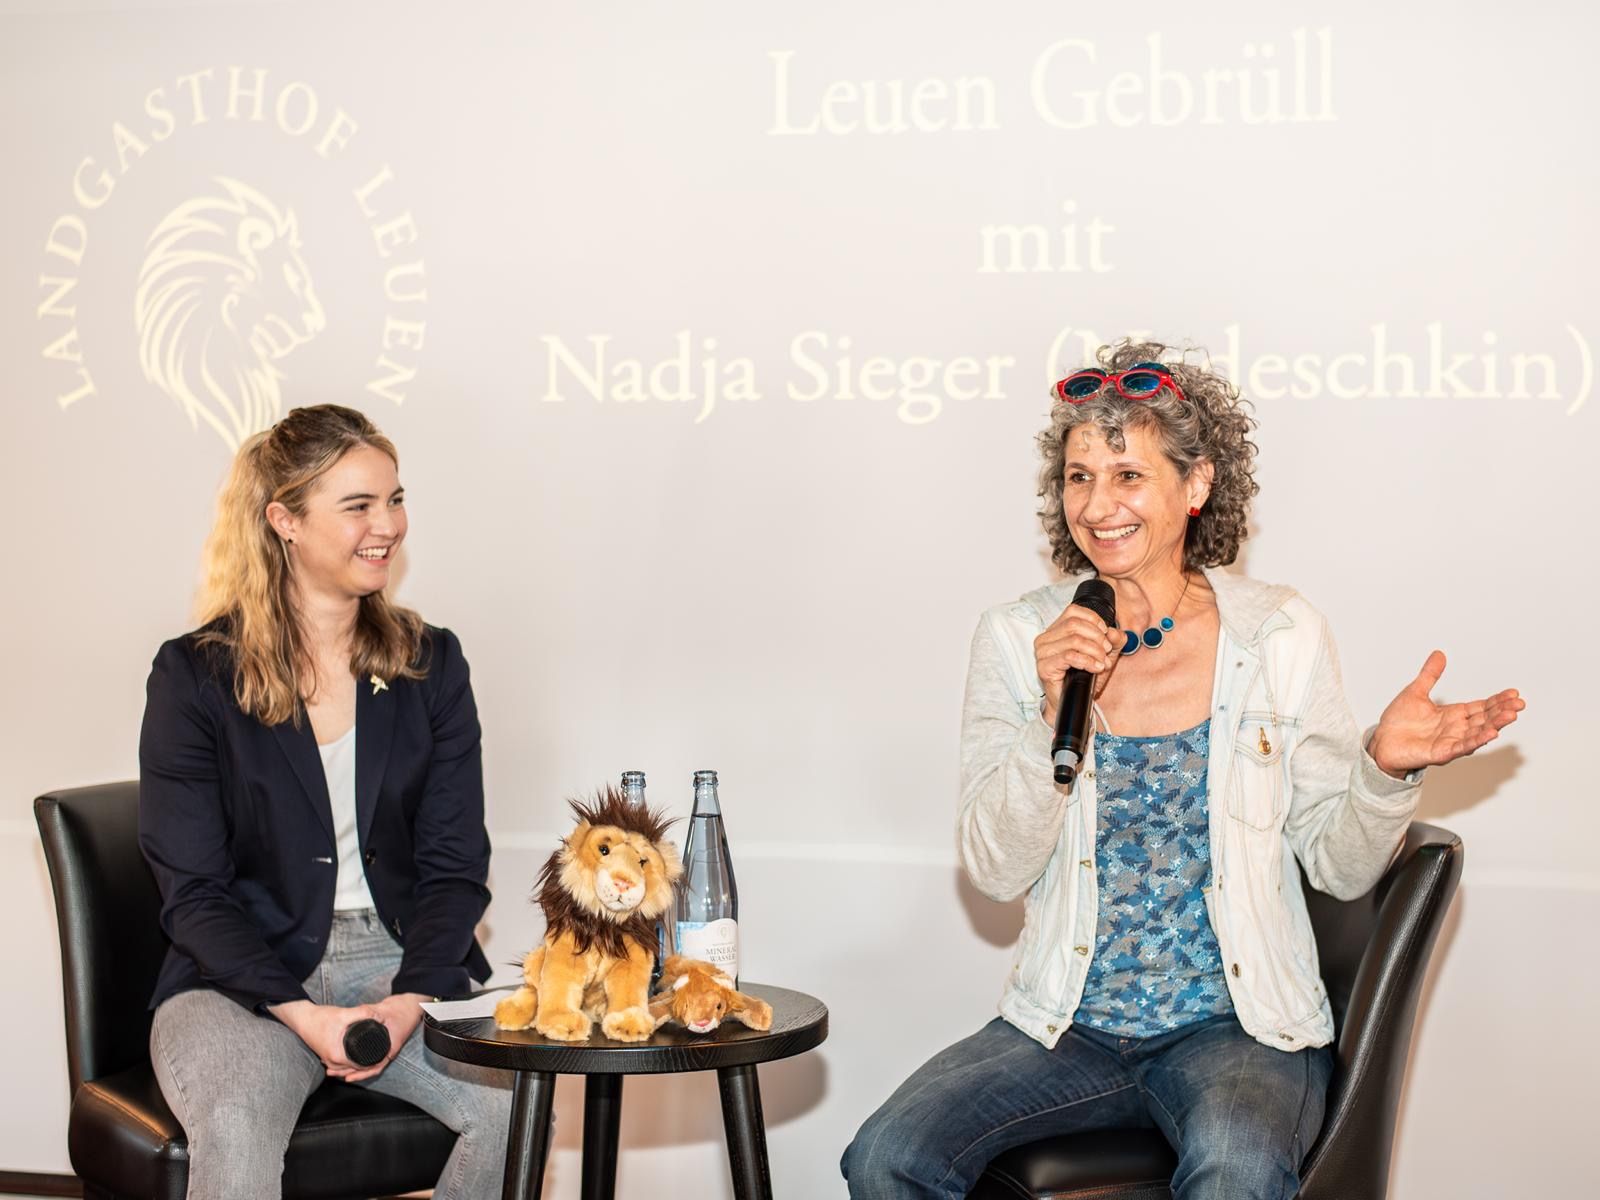
Leuen Gebrüll mit Nadja Sieger (alias Nadeschkin)

Echte Begegnungen lassen sich nicht digital ersetzen – weder in der Kunst noch im Alltag.

Beim gestrigen Leuen Gebrüll, mit eingeladen von der Alvoso Pensionskasse und durchgeführt im Landgasthof Leuen, sprach Nadja Sieger (alias Nadeschkin) im Gespräch mit Meret Sannemann über ihren Weg, ihre Arbeit und die Kraft des Live-Moments.

Schon in jungen Jahren zeigte sich ihre kreative Seite, mit viel Neugier und einem spielerischen Zugang zur Welt. Heute entsteht ihr Humor aus genauer Beobachtung, aus Zuhören und dem Gespür für gesellschaftliche Zwischentöne.

Insbesondere im Vergleich zu digitalen Formaten bleibt die Bühne ein einzigartiger Ort. Was dort passiert, ist unmittelbar, lebendig und entsteht im Austausch mit dem Publikum. Gleichzeitig steckt hinter jedem Programm ein langer Prozess: Von der ersten Idee bis zur Premiere vergehen mehrere Jahre, begleitet von zahlreichen Testauftritten, ein Aufwand, der hohe Qualität erst möglich macht.

Seit fast vier Jahrzehnten steht sie gemeinsam mit Ursus auf der Bühne, ohne Vertrag, dafür mit Handschlag. Ein Zeichen dafür, dass Vertrauen und Freiraum oft die besten Voraussetzungen für Kreativität sind.

Wir danken Nadja Sieger herzlich für die inspirierenden Einblicke und den unterhaltsamen Austausch mit den Gästen im vollbesetzten Landgasthof Leuen.

Bild: Remo Dettling

Pensionierung: Kapitalbezug, Altersrente oder Mischform – eine Frage der Balance

Die Entscheidung zwischen Kapitalbezug, Altersrente oder einer Kombination von beidem ist keine Schwarz-Weiss-Frage. Oft wird die Altersrente mit Sicherheit gleichgesetzt und der Kapitalbezug mit Flexibilität. Bei genauer Betrachtung zeigt sich jedoch, dass die Unterschiede differenzierter sind und stark von der persönlichen Situation abhängen.

Eine der wichtigsten Entscheidungen bei Ihrer Pensionierung
Mit der Pensionierung beginnt ein neuer Lebensabschnitt – verbunden mit einer zentralen finanziellen Weichenstellung: Beziehen Sie Ihr Vorsorgeguthaben als lebenslange Altersrente, als einmaligen Kapitalbezug oder in einer Mischform?
Diese Wahl beeinflusst Ihre finanzielle Situation über Jahrzehnte hinweg. Eine pauschale Antwort gibt es nicht. Entscheidend ist, welche Lösung zu Ihrer persönlichen, familiären und finanziellen Ausgangslage passt.

Sicherheit im Kapitalbezug – ist das möglich?
Auch beim Kapitalbezug lässt sich ein gewisses Mass an Stabilität schaffen. Ein bewährter Ansatz besteht darin, das Vermögen in zwei Töpfe aufzuteilen:
• Einkommenstopf: dient zur Finanzierung der laufenden Ausgaben (vergleichbar mit einer Rente). Der Pensionär «bezahlt sich selbst» ein regelmässiges Einkommen.
• Risikotopf: wird langfristig an den Finanzmärkten investiert, um Rendite zu erzielen.

Dieses Modell kann Struktur und Planbarkeit bringen. Dennoch bleibt das Risiko bestehen, dass Marktverluste oder eine unerwartet lange Lebensdauer das Kapital schmälern.

Flexibilität in der Altersrente – gibt es das?
Umgekehrt bietet auch die Altersrente indirekte Flexibilität. Zwar ist das Einkommen monatlich fixiert, doch es wird lebenslang ausbezahlt – unabhängig davon, wie alt Sie werden. Gerade bei einem sehr langen Lebensabend kann ein Kapitalbezug an seine Grenzen stossen. Ist das Vermögen aufgebraucht, endet auch die finanzielle Flexibilität. Die Altersrente schützt vor genau diesem Szenario.

Die Altersrente – Stabilität und Risikoschutz
Mit einer lebenslangen Altersrente erhalten Sie ein garantiertes Einkommen bis ans Lebensende. Sie tragen kein Anlagerisiko und sind gegen das Langleberisiko abgesichert. Selbst wenn das angesparte Kapital rechnerisch aufgebraucht wäre, fliesst die Rente weiter – auch zugunsten eines überlebenden Partners. Die Pensionskasse übernimmt dabei sowohl das Anlagerisiko als auch das Risiko einer überdurchschnittlich langen Lebensdauer. Für Personen mit hohem Sicherheitsbedürfnis oder bei sehr hoher Lebenserwartung bietet die Rente daher eine besonders stabile Grundlage.

Der Kapitalbezug – Eigenverantwortung und Gestaltungsspielraum
Beim Kapitalbezug erhalten Sie Ihr gesamtes Vorsorgevermögen zur freien Verfügung. Dies ermöglicht Flexibilität bei grösseren Investitionen, individuelle Anlagestrategien sowie die Vererbbarkeit eines allfälligen Restvermögens. Gleichzeitig tragen Sie jedoch das volle Anlagerisiko, das Risiko ungenügender Renditen sowie das Risiko, dass das Kapital bei sehr langer Lebensdauer nicht ausreicht. Auch bei einer strukturierten Aufteilung in Einkommens- und Risikotopf bleiben Marktunsicherheiten und unvorhersehbare Entwicklungen bestehen.

Kosten, Skaleneffekte und Lebenserwartung
Ein oft unterschätzter Faktor sind die Kosten. Pensionskassen verfügen über erhebliche Skaleneffekte und investieren breit diversifiziert, professionell verwaltet und zu vergleichsweise tiefen Vermögensverwaltungskosten. Private Anleger bezahlen in der Regel höhere Gebühren für Vermögensverwaltung, Fondsstrukturen und Depotführung. Über viele Jahre hinweg können diese Kostenunterschiede die Nettorendite und damit den finanziellen Spielraum im Alter deutlich beeinflussen.

Steuern und Nachlassregelung
Auch steuerliche Aspekte und Fragen der Vererbbarkeit werden häufig als Argumente für den Kapitalbezug genannt. Kapitalbezüge werden einmalig und separat besteuert, während Altersrenten jährlich, als Einkommen versteuert werden. Beim Kapitalbezug kann ein verbleibendes Vermögen vererbt werden, während die Rente insbesondere bei sehr hohem Alter eines überlebenden Partners finanzielle Stabilität bietet. Die optimale Lösung hängt daher stark von der persönlichen und familiären Situation ab. Eine isolierte Betrachtung einzelner Argumente greift jedoch zu kurz. Entscheidend ist stets das Gesamtbild Ihrer persönlichen Situation.

Die Mischform – Balance zwischen Sicherheit und Flexibilität
Viele Versicherte entscheiden sich für eine Kombination beider Varianten. Ein Teil des Guthabens wird verrentet und deckt die Grundausgaben, während ein anderer Teil als Kapital flexibel verfügbar bleibt. Diese Lösung verbindet Planungssicherheit mit unternehmerischem Handlungsspielraum und ermöglicht eine gewisse Risikostreuung. Gerade bei ausgewogener Risikobereitschaft kann dies eine sinnvolle Strategie darstellen.

Fazit: Eine individuelle Entscheidung
Ob Altersrente, Kapitalbezug oder Mischform die richtige Wahl ist, lässt sich nicht allgemein beantworten. Massgebend sind Ihre finanzielle Ausgangslage, Ihre Risikobereitschaft, Ihre familiäre Situation, Ihre Lebenserwartung sowie Ihre steuerliche Position. In vielen Fällen kann eine Mischform eine ausgewogene Balance zwischen Sicherheit und Flexibilität schaffen. Eine sorgfältige Analyse der langfristigen Auswirkungen bleibt dabei unerlässlich.

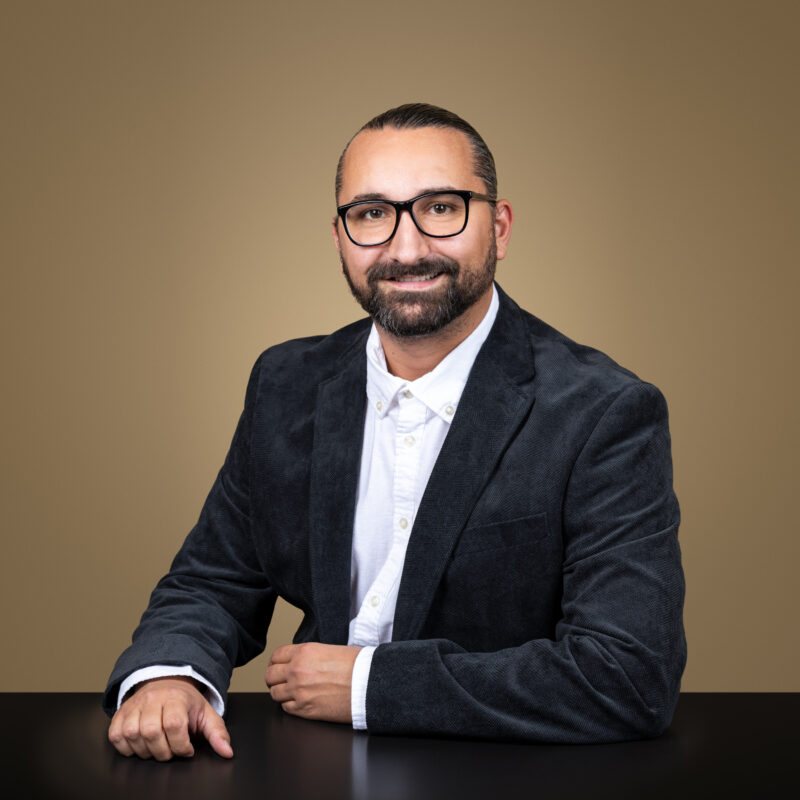
Willkommen Enis Guda

Seit September 2025 verstärkt Enis Guda das Team der Alvoso Pensionskasse. Mit seiner langjährigen Erfahrung in der Versicherungs- und Vorsorgebranche bringt er fundiertes Fachwissen sowie wertvolle Führungserfahrung mit.

Nach einer klassischen Ausbildung zum Kaufmann bei einem grossen Versicherungskonzern sammelte Enis über mehrere Jahre umfassende Erfahrungen bei Brokern, Pensionskassen und Pensionskassenverwaltern. Zuletzt war er als Teamleiter Leistungsdienst tätig und verantwortete anspruchsvolle Aufgaben im Bereich der beruflichen Vorsorge.

Der Wechsel zur Alvoso Pensionskasse war für ihn ein bewusster Schritt: Er wollte näher an die Quelle rücken und sich ein noch breiteres Bild der beruflichen Vorsorge verschaffen – über den Leistungsdienst hinaus. Besonders gereizt haben ihn der Vertrieb sowie der direkte Kontakt mit Versicherten, Brokern und Anschlussnehmern. Genau diese Kombination findet er nun in seiner neuen Rolle.

Sein Arbeitsalltag ist vielseitig und anspruchsvoll. Er bearbeitet unterschiedlichste Anfragen, erstellt Offerten, führt rechtliche Abklärungen durch, berechnet Leistungen und koordiniert komplexe Vorsorgefälle. Nach einem Start mit einer Tasse Kaffee verschafft er sich zunächst einen Überblick über E-Mails und Pendenzen, priorisiert diese und widmet sich anschliessend den vielfältigen Aufgaben des Tages. Langweilig wird es dabei nie – die hohe Eigenverantwortung und die fachlichen Herausforderungen machen seine Tätigkeit besonders spannend.

An der Alvoso Pensionskasse schätzt Enis besonders die flachen Hierarchien, die kurzen Entscheidungswege, das dynamische Team sowie den hohen Stellenwert des persönlichen Kontakts zu Destinatären und Anschlussnehmern. Ein einzelnes Highlight herauszupicken, fällt ihm schwer – für ihn ist jeder Arbeitstag ein kleines Highlight, geprägt von Zusammenarbeit, neuen Einblicken und abwechslungsreichen Aufgaben.

Auch privat steht für ihn das Miteinander im Mittelpunkt: Seine Freizeit verbringt er am liebsten mit seiner Frau und seinen zwei kleinen Kindern. Ob beim Spazierengehen, auf dem Spielplatz, beim Spielen oder beim Entdecken neuer Orte – die gemeinsame Zeit mit der Familie bedeutet ihm besonders viel. Die Welt durch die Augen seiner Kinder zu sehen, ihre Neugier und Begeisterung für kleine Dinge zu erleben, macht für ihn jeden Tag zu etwas Besonderem.

Wir freuen uns sehr, Enis Guda im Team willkommen zu heissen, und wünschen ihm weiterhin viel Freude und Erfolg in seiner neuen Rolle.

Enis Guda

Neu Verfügbar: Der digitale Vorsorgeausweis Pensionscan

Wir freuen uns, Sie darüber informieren zu dürfen, dass den Versicherten der Alvoso Pensionskasse seit Anfang dieses Jahres der digitale Vorsorgeausweis PensionScan des Verbands Inter-Pension zur Verfügung steht.

Der Vorsorgeausweis ist für viele Versicherte nicht einfach zu verstehen. Fachbegriffe, komplexe Zahlen und unterschiedliche Darstellungsformen erschweren die Einordnung. PensionScan unterstützt dabei, die Inhalte strukturiert, verständlich und neutral aufzubereiten – ohne Beratung und ohne kommerzielle Interessen.

Ziel der Anwendung ist es, die Transparenz zu erhöhen und das Verständnis für die eigene berufliche Vorsorge zu fördern.

PensionScan kann ab sofort online genutzt werden – benutzen Sie auf Ihrem Smartphone die folgende URL: https://scan.inter-pension.ch und scannen den QR-Code auf Ihrem Vorsorgeausweis.

Weitere Informationen zum digitalen Vorsorgeausweis finden Sie hier: https://bvg-digital.ch/digva

Neues zum Jahreswechsel

Zum Start ins neue Jahr möchten wir Sie über die relevanten Werte in der beruflichen Vorsorge informieren. Für 2026 bleiben die wichtigsten Kennzahlen unverändert: Die Eintrittsschwelle beträgt CHF 22’680, der Koordinationsabzug CHF 26’460, der obere Grenzbetrag CHF 90’720 und der Mindestzins liegt weiterhin bei 1.25%.

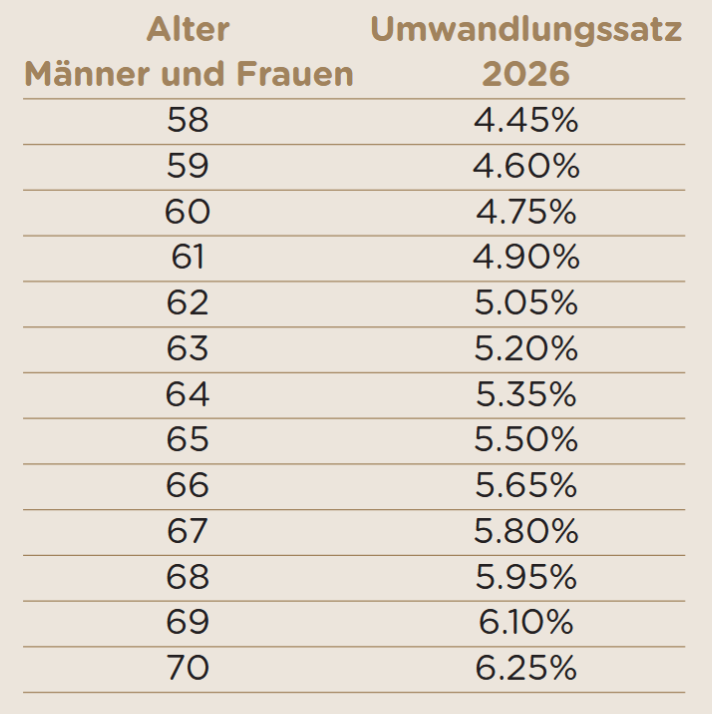
Auch die Umwandlungssätze für die Berechnung der Altersrente bleiben bei der Alvoso stabil und gelten weiterhin für Frauen und Männer gleichermassen. Die Tabelle zeigt Ihnen übersichtlich, welcher Satz je nach Alter bei der Pensionierung zur Anwendung kommt.

Wir freuen uns, Sie auch im 2026 verlässlich und transparent begleiten zu dürfen und danken Ihnen herzlich für Ihr Vertrauen.

Ihre Alvoso Pensionskasse
Persönlich, individuell und transparent

Neues zum Jahreswechsel
Umwandlungssätze 2026

Sparen zum Jahresende

Sparen zum Jahresende

Das Jahresende rückt näher – und damit auch die letzte Gelegenheit, steuerlich klug zu handeln. Besonders im Bereich der beruflichen Vorsorge gibt es attraktive Möglichkeiten, um Steuern zu sparen und gleichzeitig die eigene finanzielle Zukunft zu stärken. Wer noch Einkaufspotenzial in seiner Pensionskasse hat, kann mit einer freiwilligen Einzahlung gleich doppelt profitieren: Die Einzahlung ist vollumfänglich vom steuerbaren Einkommen abziehbar und stärkt gleichzeitig die persönliche Altersvorsorge.

Auch Unternehmen können durch zusätzliche Arbeitgeberbeiträge ihre Steuerlast senken und die Vorsorge ihrer Mitarbeitenden verbessern. Ebenfalls lohnenswert ist ein Blick auf die Säule 3a: Einzahlungen bis zum gesetzlich festgelegten Maximalbetrag sind ebenfalls steuerlich abzugsfähig und ergänzen die Pensionskassenlösung ideal. Jetzt ist der richtige Zeitpunkt, um zu prüfen, ob noch Spielraum in Ihrer Vorsorge besteht – denn Einkäufe und Einzahlungen müssen bis zum 31. Dezember 2025 erfolgen, um steuerlich berücksichtigt zu werden.


Sparen zum Jahresende

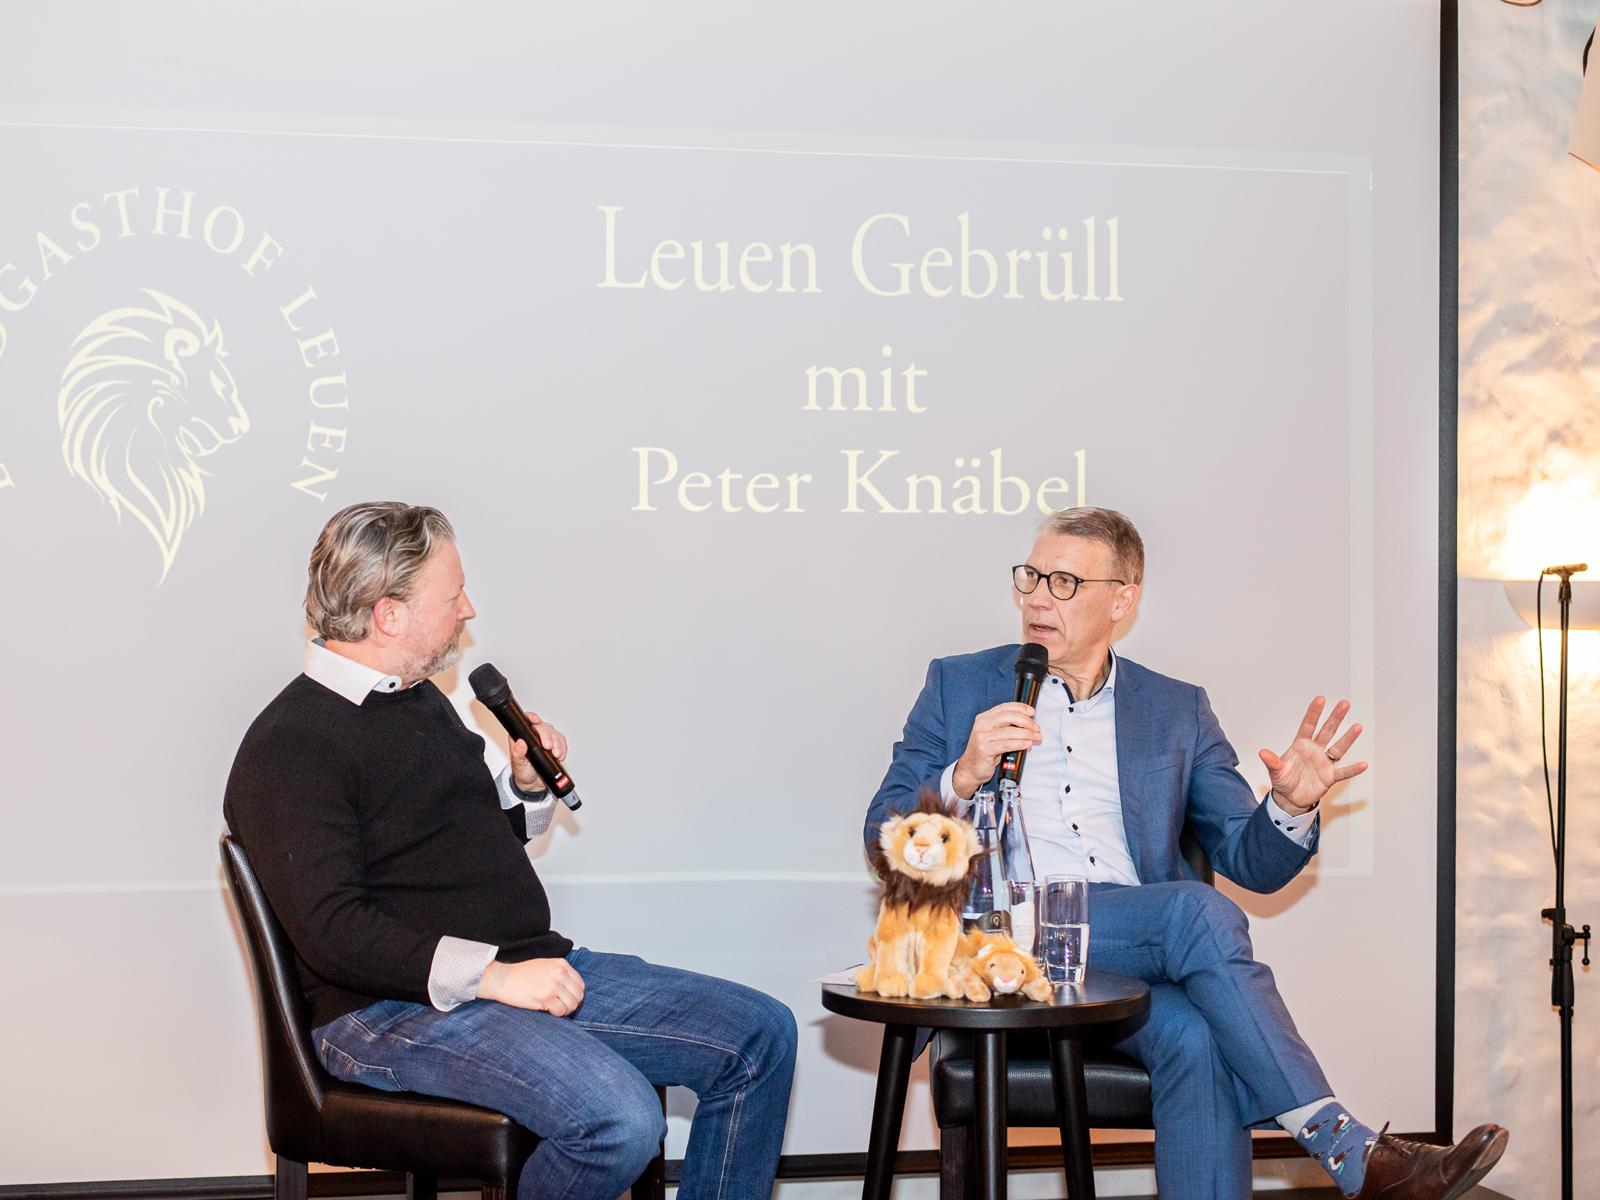
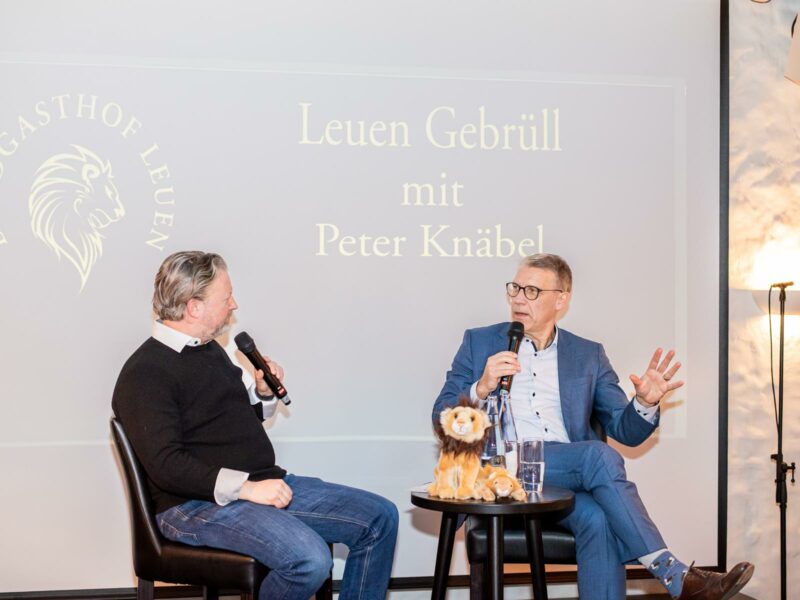
Gelungenes Leuen Gebrüll mit Peter Knäbel

Beim gestrigen Leuen Gebrüll, mit eingeladen von der Alvoso Pensionskasse und durchgeführt im Landgasthof Leuen, sprach Peter Knäbel über seine ersten Monate als Präsident des Schweizerischen Fussballverbands.

Positiv verlaufen aktuell die Nachwuchsförderung sowie die Trainerausbildung. Bei jungen Spielerinnen und Spielern sei es entscheidend, ihnen Vertrauen zu schenken und genügend Spielzeit zu geben. Die Entwicklung der Infrastruktur bleibt eine grosse Herausforderung. Knäbel betont, dass in der Schweiz die sechste Qualifikation in Folge für ein grosses Turnier bereits als selbstverständlich angesehen wird – denn für ein kleines Land wie das unsere ist das alles andere als garantiert. Wir müssen verstehen, was uns erfolgreich macht und dies ständig weiterentwickeln. Der Breitensport, ausgehend vom Dorfverein, liefert dazu die Basis.

Sein Terminkalender als Präsident ist eng getaktet: Bereits heute reist er weiter nach Washington zur WM-Auslosung, bevor es anschliessend auf die Suche nach einem geeigneten Basecamp für die WM 2026 in den USA, Kanada und Mexiko geht.

Umso mehr hat es uns gefreut, dass sich Peter Knäbel die Zeit genommen hat, seine Eindrücke und Erfahrungen mit den zahlreichen Gästen im gefüllten Landgasthof Leuen zu teilen.

Beim nächsten Leuen Gebrüll am 18.03.26 dürfen wir die Komikerin Nadja Sieger erleben.

Bild: Remo Dettling


Leuen Gebrüll

Mythos oder Wahrheit?

Mythos oder Wahrheit: Die zweite Säule gilt für alle

Viele nehmen an, dass die berufliche Vorsorge BVG, also die zweite Säule, für jede Person automatisch gilt. Tatsächlich ist das nicht der Fall. Die zweite Säule ist in der Schweiz für alle Arbeitnehmerinnen und Arbeitnehmer obligatorisch, die ein Mindesteinkommen von aktuell CHF 22’680 (Stand 2025) pro Jahr erzielen. Wer ein Einkommen unter dieser Schwelle hat, ist in der Regel nicht über die Pensionskasse versichert.

Selbstständige sind in der beruflichen Vorsorge freiwillig oder gar nicht versichert, sofern sie keine Angestellten haben. Für sie gilt es, alternative Vorsorgelösungen zu prüfen. Dies bedeutet: Nicht jede Person ist automatisch in der beruflichen Vorsorge BVG versichert. Gerade Menschen mit Teilzeitstellen, tieferen Einkommen oder Selbstständige sollten sich bewusst mit ihrer Vorsorgesituation auseinandersetzen. Eine frühzeitige und individuelle Planung hilft, später gut abgesichert zu sein.

Gemeinsam für mehr Finanzkompetenz im KMU-Sektor

Die finanzielle Planung stellt viele kleine und mittlere Unternehmen vor grosse Herausforderungen. Aufgrund des intensiven unternehmerischen Alltags haben viele Betriebe Schwierigkeiten, eine klare und nachhaltige Finanzstrategie zu entwickeln. Um dieses Thema aufzugreifen und praxisnahe Lösungen aufzuzeigen, laden die Alvoso Pensionskasse und Koller Treuhand zu einem gemeinsamen Fachanlass ein. Die Veranstaltung findet am Mittwoch, 19. November 2025, bei cdg Beratungen in Zürich-Opfikon statt.

Kleine und mittlere Unternehmen (KMU) bilden das Rückgrat der Schweizer Wirtschaft. Dennoch zeigt sich in der Praxis immer wieder, dass es vielen KMU an klaren Strukturen und Übersicht in der Finanzplanung fehlt. Budgets werden oft nur einmal jährlich erstellt und danach nicht mehr aktiv überprüft, und strategische Entscheidungen basieren häufiger auf Gefühl statt auf fundierten Zahlen. Hinzu kommt, dass Liquiditätsplanung, Investitionsentscheide und Vorsorgethemen oft voneinander getrennt betrachtet werden – statt als Teil einer ganzheitlichen Finanzstrategie. Das führt dazu, dass Betriebe Risiken zu spät erkennen, Fehlentwicklungen nicht korrigieren und Chancen ungenutzt lassen. Eine solide, vorausschauende Finanzplanung ist deshalb kein Luxus, sondern eine zentrale Voraussetzung für den langfristigen Unternehmenserfolg.

Der Fachanlass widmet sich genau dieser Herausforderung. Die Teilnehmenden erhalten praxisnahe Einblicke direkt aus dem Unternehmensalltag: Wie lässt sich eine Finanzplanung so strukturieren, dass sie im Alltag funktioniert? Welche Kennzahlen helfen, frühzeitig Risiken zu erkennen? Und wie können operative und strategische Planung miteinander verbunden werden? Ziel ist es, den Teilnehmenden konkrete Ansätze an die Hand zu geben, um die finanzielle Stabilität ihres Unternehmens langfristig zu sichern. Gleichzeitig bietet der Anlass Gelegenheit, sich mit Fachleuten auszutauschen, Erfahrungen zu teilen und neue Impulse für das eigene Unternehmen mitzunehmen.

Die Veranstaltung findet am Mittwoch, 19. November 2025, bei cdg Beratungen, einer auf KMU spezialisierten Unternehmensberatung, in Zürich-Opfikon statt und beginnt um 15:30 Uhr. Nach der Begrüssung geben Koller Treuhand und die Alvoso Pensionskasse Einblicke in ihre langjährige Erfahrung mit kleinen und mittleren Unternehmen. Im Anschluss berichtet Reto Hasler, Geschäftsführer von EgoKiefer, über seinen Weg vom CFO zum CEO. Den Abschluss bildet eine Podiumsdiskussion, moderiert von Dariush Daftarian (cdg Beratungen), bei der Franc Lechthaler (Koster AG) und weitere Fachpersonen das Thema Finanzkompetenz aus verschiedenen Perspektiven beleuchten. Ab 18:00 Uhr lädt ein Apéro zum informellen Austausch und Netzwerken ein.

Hier können Sie sich anmelden: https://cdg-beratungen.ch/unternehmensfuehrungkmu/

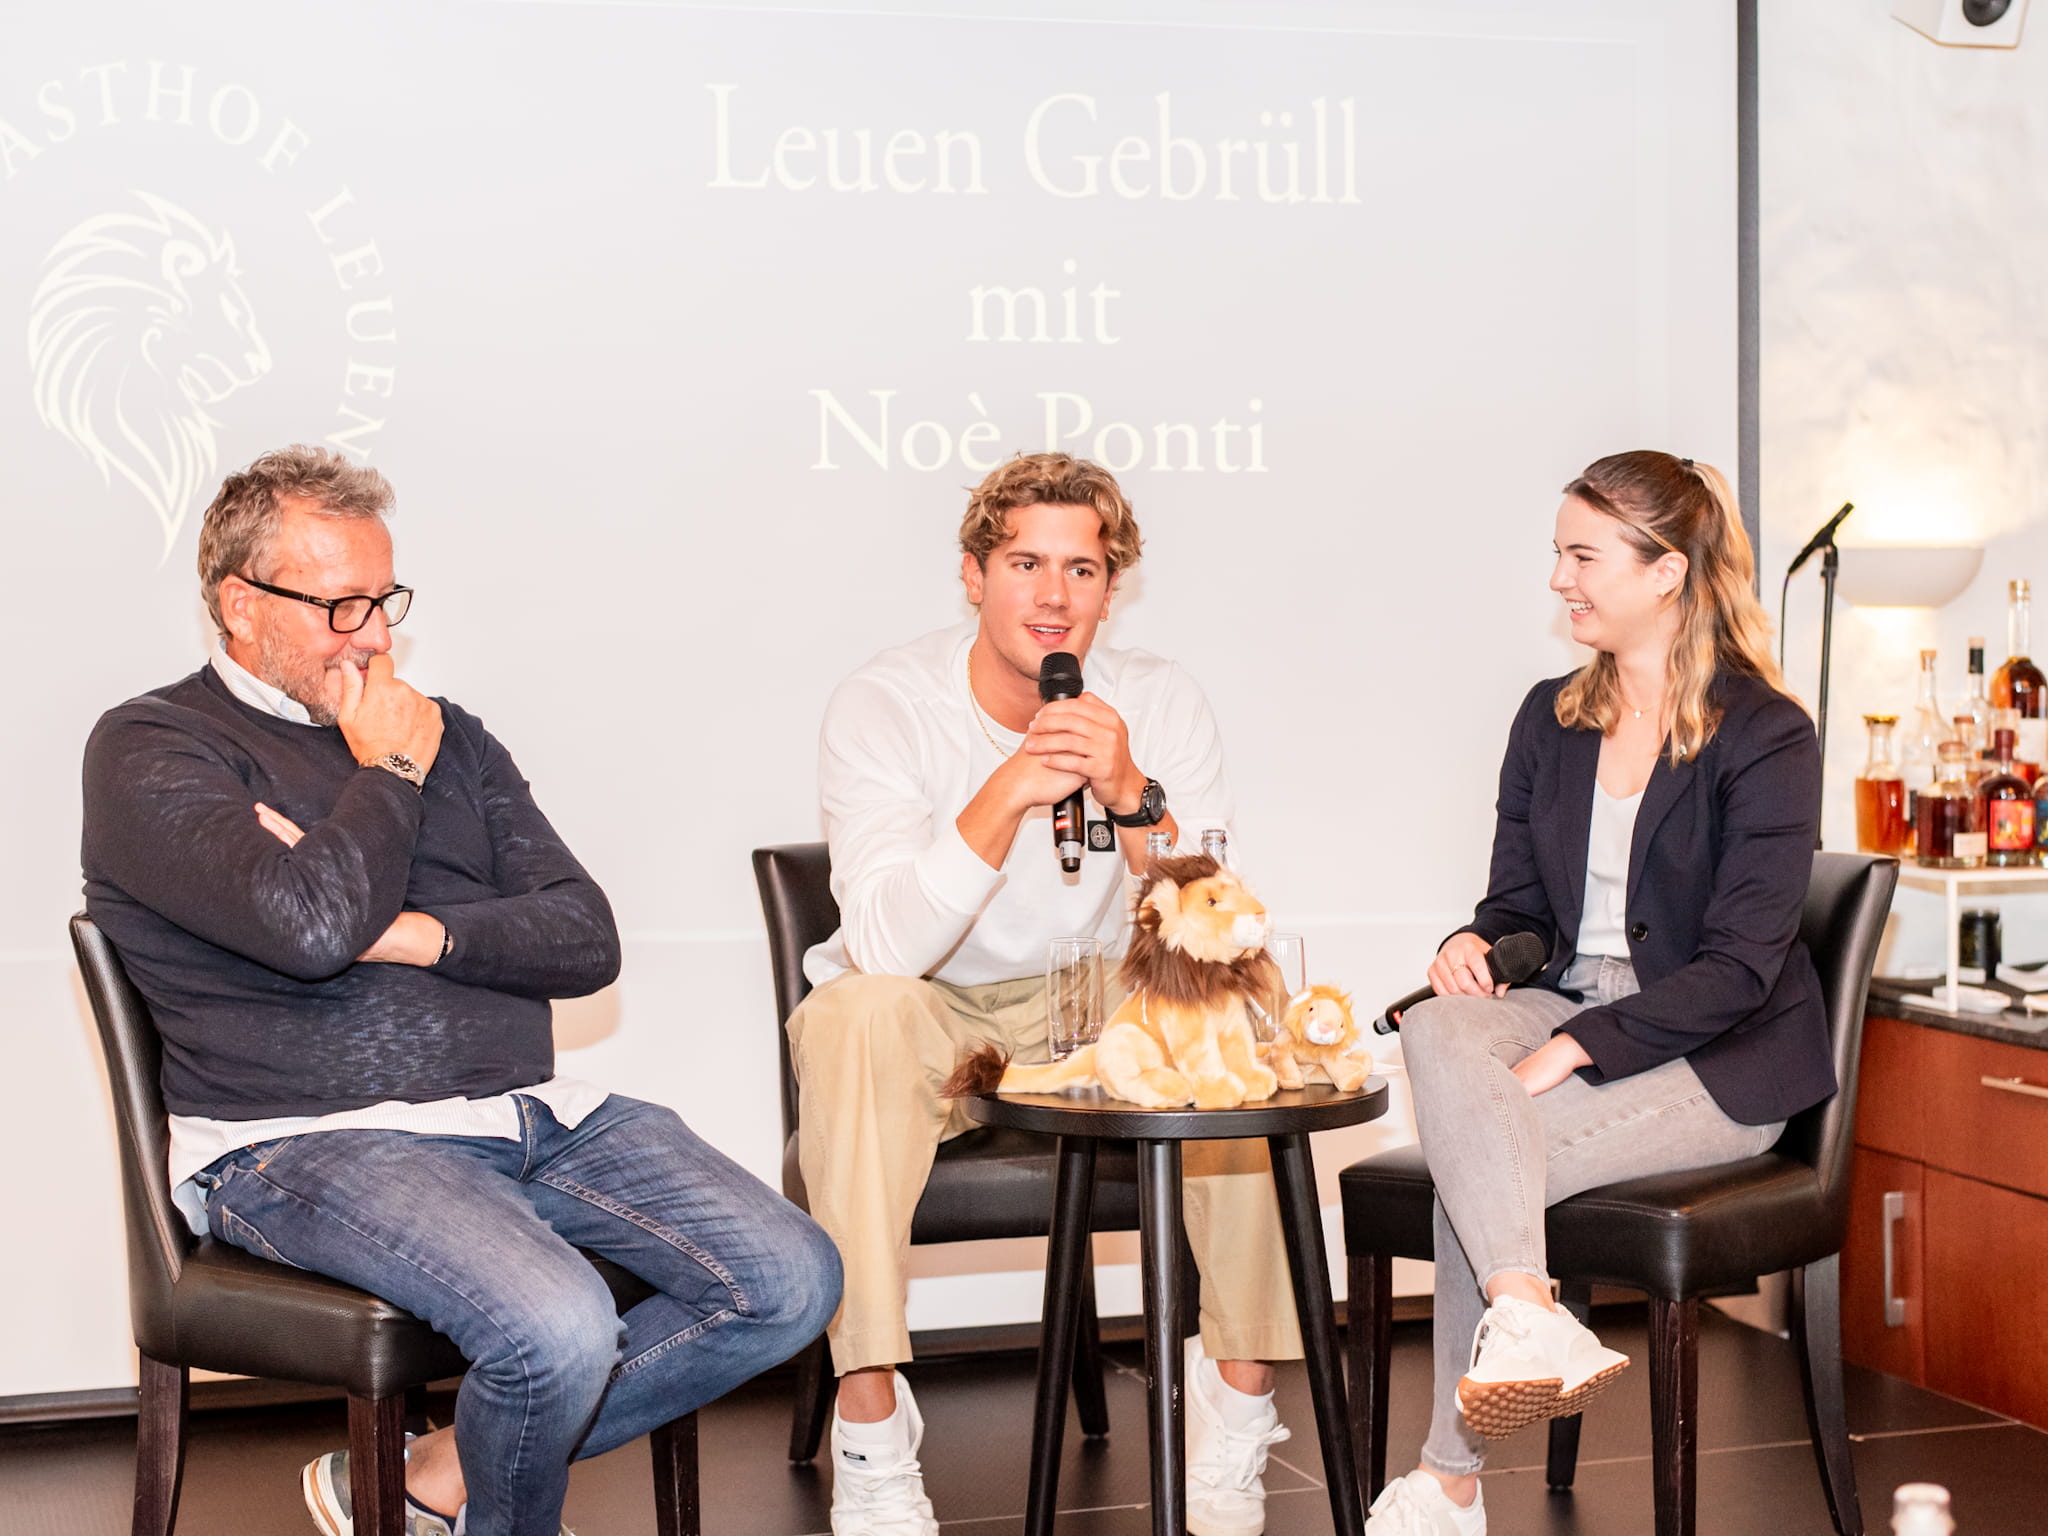
Gelungenes Leuen Gebrüll mit Noè Ponti

Er ist ein junger Mann aus dem Tessin, er ist Schwimmer – und er ist lustig: So stellte sich der Weltklasse-Athlet und Olympia-Medaillengewinner Noè Ponti beim vergangenen Leuen Gebrüll vor, mit eingeladen von der Alvoso Pensionskasse und durchgeführt im Landgasthof Leuen.

Ponti zeigte sich während des gesamten Gesprächs – souverän moderiert von Meret Sannemann – bemerkenswert bescheiden und bodenständig. Er erzählte, wie er bereits mit zweieinhalb Jahren schwimmen konnte. Zum Schwimmsport kam er, weil seine drei Jahre ältere Schwester damit begann – und der kleine Noè wollte unbedingt alles nachmachen, was sie tat.

Mit viel Offenheit sprach der 24-Jährige über seine nächsten grossen Ziele: eine weitere Olympiamedaille in Los Angeles 2028 sowie Erfolge bei den kommenden Europa- und Weltmeisterschaften auf der Langbahn. Um diese ambitionierten Pläne zu realisieren, trainiert Ponti rund 20 Stunden pro Woche im Wasser – ergänzt durch vier Stunden Krafttraining.

Auch sein Trainer war beim heutigen Anlass mit dabei. Er betonte die enorme Bedeutung von gegenseitigem Vertrauen zwischen Coach und Athlet – und machte deutlich, dass Talent allein nicht ausreiche, um an die Spitze zu kommen. Es brauche ebenso Ehrgeiz, Disziplin und mentale Stärke.

Letztere sei laut Ponti oft das entscheidende Kriterium zwischen einem guten Schwimmer und einem Weltstar. Auf die Frage, wie er mit Motivationslöchern umgehe, gab er offen zu: «Natürlich gibt es Tage, an denen ich lieber im Bett bleibe als um 7 Uhr morgens aufzustehen und zum Schwimmen zu gehen. Aber das sind genau die Tage an denen man besser wird»

Der gut besuchte Anlass im festlich dekorierten Leuen-Saal wurde mit einem exquisiten Drei-Gänge-Menü abgerundet. In entspannter Atmosphäre nutzten die Gäste die Gelegenheit für persönliche Gespräche und neue Kontakte.

Das nächste Leuen Gebrüll findet am 3. Dezember 2025 statt. Dann dürfen wir Peter Knäbel, Präsident des Schweizerischen Fussballverbands, herzlich willkommen heissen.


Mythos oder Wahrheit?

Mythos: Ein hoher Umwandlungssatz bringt in jedem Fall mehr Rente.

Antwort: Falsch!
Zwar spielt der Umwandlungssatz eine wichtige Rolle – doch wie viel Rente Sie am Ende wirklich bekommen, hängt von mehreren Faktoren ab. Jede Pensionskasse hat ihre eigenen Reglemente und Leistungen, besonders im überobligatorischen Bereich. Es gibt Standardlösungen und genau auf ihre Bedürfnisse abgestimmte Vorsorgepläne.

Neben der Definition des versicherten Lohnes hat auch der Sparplan einen grossen Einfluss: Je nachdem, wie viel Sie und Ihr Arbeitgeber an Sparbeiträgen einzahlen, wird Ihr angespartes Altersguthaben unterschiedlich hoch sein und damit auch die zukünftige Altersrente. Und nicht zuletzt können Sie Ihre Rente mit freiwilligen Einkäufen direkt beeinflussen – und dabei sogar noch Steuern sparen.